✍️ بقلم: مازن كنينه – عضو مجلس إدارة غرفة تجارة ريف دمشق
في الاقتصادات التي تسعى إلى استعادة نشاطها وتوسيع قاعدة استثماراتها، لا تأتي أهمية دخول مصرف جديد من حجم رأسماله وحده، بل من طبيعة المرحلة التي يدخل فيها، والفرص التي يمكن أن يفتحها أمام السوق، والدور الذي يستطيع أن يؤديه في تحريك الأموال باتجاه القطاعات المنتجة.
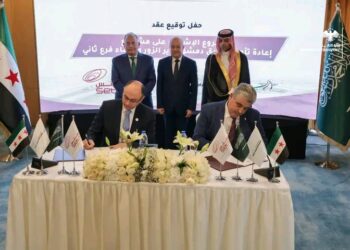
ومن هذا المنطلق، أرى أن موافقة مصرف سورية المركزي على تأسيس بنك الاتحاد الإسلامي، بالشراكة مع مجموعة بنك الاتحاد الأردنية، وبرأسمال يعادل 150 مليون دولار أمريكي، تحمل دلالات اقتصادية مهمة، خصوصاً أنها تأتي بعد نحو ستة عشر عاماً لم تشهد خلالها السوق المصرفية السورية دخول مصرف جديد، وفق ما أعلنه المصرف المركزي.
لسنا أمام إضافة اسم جديد إلى قائمة المصارف العاملة في سورية فحسب، بل أمام فرصة لفتح نافذة استثمارية جديدة في قطاع يشكل أحد الأعمدة الأساسية لأي اقتصاد يريد الانتقال من مرحلة استعادة النشاط إلى مرحلة النمو والتوسع.
المصارف ليست على هامش الاقتصاد.. إنها في قلب حركته
هناك حقيقة اقتصادية لا يمكن تجاوزها: لا تستطيع الصناعة أن تتوسع من دون تمويل، ولا تستطيع التجارة أن تنمو من دون أدوات مصرفية فعالة، ولا يمكن للمستثمر أن يخطط لمشروع طويل الأمد في ظل صعوبات تتعلق بإدارة الأموال والتحويلات والتمويل.
فالمصرف الناجح لا يقتصر دوره على استقبال الودائع وتقديم الخدمات اليومية، وإنما يمتد إلى تمويل رأس المال العامل، ومساندة المشروعات الإنتاجية، وتسهيل عمليات الاستيراد والتصدير، وتوفير الأدوات التي تساعد الشركات على إدارة أعمالها وتوسيع نشاطها.
ولعل هذا تحديداً ما يحتاج إليه الاقتصاد السوري في المرحلة الراهنة؛ إذ إن إعادة تنشيط المصانع والورش والمنشآت التجارية لا تعتمد على توفر الفرص وحدها، بل تحتاج إلى مؤسسات مالية قادرة على تحويل هذه الفرص إلى مشروعات قائمة، وإلى إنتاج فعلي وفرص عمل جديدة.
ومن واقع التعامل مع احتياجات مجتمع الأعمال، يمكن القول إن توفير التمويل المناسب وفي الوقت المناسب يشكل فارقاً كبيراً بين مشروع يمتلك فرصة للتوسع ويبقى عاجزاً عن تنفيذها، ومشروع يستطيع أن ينتقل إلى مرحلة إنتاجية جديدة.
150 مليون دولار.. وما وراء الرقم
إن دخول استثمار مصرفي بهذا الحجم يستحق القراءة من زاويتين متكاملتين.
الأولى تتعلق بالقيمة الرأسمالية للمشروع، وما يمكن أن توفره من قاعدة مالية لتأسيس مؤسسة مصرفية جديدة، والثانية تتعلق بدخول مجموعة مصرفية أردنية إلى السوق السورية، بما تحمله هذه الشراكة من إمكانية نقل الخبرات وتطوير الإدارة والخدمات وبناء علاقات مصرفية أوسع.
والأهم أن الاستثمار في القطاع المصرفي يختلف عن كثير من الاستثمارات الأخرى؛ فهو يرتبط بطبيعة البيئة المالية والتنظيمية، ويحتاج إلى رؤية طويلة الأمد، وإلى ثقة بإمكانية ممارسة النشاط وتطويره ضمن قواعد واضحة.
لذلك فإن هذه الخطوة تحمل رسالة اقتصادية تتجاوز حدود البنك نفسه، وتتمثل في وجود اهتمام استثماري بقطاع تحتاج سورية إلى إعادة تطويره وتوسيع قدراته.
لكن القيمة الحقيقية لهذا الاستثمار لن تقاس برقم رأس المال وحده، بل بما سيقدمه البنك بعد بدء نشاطه، وبمدى قدرته على جذب المتعاملين، وتوسيع خدماته، والمساهمة في تمويل الحركة الاقتصادية.
لماذا تكتسب الشراكة الأردنية أهمية خاصة؟
لا يمكن فصل هذه الشراكة عن الموقع الاقتصادي للأردن بالنسبة إلى سورية، وعن المصالح التجارية والاقتصادية المتبادلة بين البلدين.
فالعلاقات المصرفية ليست مجرد علاقة بين مؤسستين ماليتين، بل يمكن أن تتحول إلى جسر يخدم حركة رجال الأعمال والشركات، ويساعد على تطوير الخدمات المرتبطة بالتجارة والاستثمار، ويفتح مجالات أوسع للتعاون الاقتصادي.
وسورية تحتاج إلى استثمار علاقاتها العربية في بناء شبكة من الشراكات الاقتصادية والمالية، يكون للقطاع المصرفي فيها دور أساسي، خصوصاً أن إعادة تنشيط التجارة الخارجية تحتاج إلى قنوات مصرفية موثوقة، وخدمات تمويلية تتناسب مع متطلبات الشركات والمستوردين والمصدرين.
ومن هنا، فإن دخول مجموعة بنك الاتحاد إلى السوق السورية يمكن أن يشكل بداية لتعاون أوسع، إذا ما جرى استثماره في تطوير الخدمات والعلاقات المصرفية وتسهيل التعاملات التجارية ضمن الأطر التنظيمية المعتمدة.
كما أن نجاح هذه التجربة قد يشجع مؤسسات مالية عربية أخرى على دراسة فرص الاستثمار في سورية، وهو ما نحتاج إليه لتوسيع قاعدة المستثمرين وتنويع مصادر التمويل والخبرات.
المصرفية الإسلامية.. مساحة إضافية للسوق
يحمل المشروع أهمية أخرى تتمثل في طبيعة عمله كمصرف إسلامي، وهو ما يضيف خياراً جديداً إلى السوق المصرفية السورية، ويوسع قاعدة الخدمات المتاحة أمام الأفراد والشركات.
فصيغ التمويل الإسلامي، مثل المرابحة والمشاركة والإجارة والمضاربة، يمكن أن توفر أدوات متنوعة لتمويل الأنشطة التجارية والإنتاجية، وتتيح للمتعاملين خيارات تتناسب مع احتياجاتهم وتفضيلاتهم.
وهنا ينبغي النظر إلى المصرفية الإسلامية من زاوية اقتصادية عملية؛ فتنوع المنتجات المصرفية يوسع قاعدة العملاء، ويزيد فرص تعبئة المدخرات وتوجيهها نحو الاستثمار، كما يفتح المجال أمام تطوير حلول تمويلية جديدة للمشروعات الصغيرة والمتوسطة والقطاعات الإنتاجية.
وكلما ازدادت الخيارات أمام أصحاب الأعمال، ازدادت قدرة السوق على الاستفادة من المدخرات وتوجيهها إلى النشاط الاقتصادي بدلاً من بقائها خارج الدورة الإنتاجية.
التحدي الحقيقي يبدأ بعد الترخيص
قد يكون الحصول على الموافقة والترخيص محطة مهمة، لكن العمل المصرفي الحقيقي يبدأ بعد ذلك.
فالقطاع المصرفي السوري يحتاج إلى خطوات متوازية، لا تقتصر على دخول مؤسسات جديدة، وإنما تشمل تطوير البنية التقنية، وتحديث أنظمة الدفع والتحويل، وتحسين جودة الخدمات، وتعزيز الحوكمة والشفافية، وتوفير بيئة تنظيمية ورقابية واضحة ومستقرة.
كما أن المصارف الجديدة ستكون أمام اختبار مهم يتمثل في قدرتها على فهم احتياجات السوق السورية، وتقديم خدمات عملية تتناسب مع ظروفها، وعدم الاكتفاء بالمنتجات المصرفية التقليدية.
وأعتقد أن من المهم أن يكون للصناعيين والتجار وأصحاب المشروعات حضور في الحوار مع المؤسسات المصرفية، لأن نجاح أي منتج تمويلي يرتبط بمدى استجابته لحاجة حقيقية في السوق.
فالصناعي لا يبحث عن تمويل بالمعنى النظري، وإنما عن تمويل يساعده على شراء المواد الأولية، وتشغيل خطوط الإنتاج، وتحديث معداته، والوفاء بالتزاماته. والتاجر يحتاج إلى خدمات تيسر حركة البضائع والأموال، والمستثمر يحتاج إلى أدوات مالية تساعده على دراسة المخاطر وإدارة مشروعه.
هذه التفاصيل هي التي تحدد مدى ارتباط المصرف بالاقتصاد الحقيقي، وهي التي تجعل وجوده قيمة مضافة تتجاوز حدود المؤسسة نفسها.
من استعادة الثقة إلى بناء منظومة مصرفية حديثة
في تقديري، فإن الرسالة الأهم التي تحملها الموافقة على تأسيس بنك الاتحاد الإسلامي هي أن تطوير الاقتصاد السوري لا يمكن أن ينفصل عن إعادة بناء قطاعه المصرفي.
فالمصارف التي تتمتع بالكفاءة والقدرة على التمويل تشكل بيئة مساندة للاستثمار، وتساعد على تنظيم حركة الأموال، وتوفر الأدوات اللازمة لتوسيع الأعمال، كما أن وجود مؤسسات مصرفية متنوعة وذات خبرات مختلفة يساهم في تعزيز المنافسة وتحسين مستوى الخدمات.
وهذا يتطلب مواصلة العمل على تطوير البيئة التشريعية والرقابية، وتعزيز الثقة بالقطاع المصرفي، وتوسيع علاقاته مع المؤسسات المالية العربية والدولية، إلى جانب تطوير الخدمات الرقمية ورفع كفاءة الكوادر المصرفية.
كما أن المرحلة المقبلة تحتاج إلى ربط أكبر بين المصارف والقطاعات الإنتاجية، بحيث لا يبقى التمويل بعيداً عن أولويات الصناعة والزراعة والتجارة، بل يصبح جزءاً من منظومة متكاملة تدعم الإنتاج وتساعد على خلق فرص العمل وتوسيع النشاط الاقتصادي.
إننا أمام فرصة ينبغي البناء عليها، فدخول بنك جديد إلى السوق بعد سنوات طويلة من غياب الاستثمارات المصرفية الجديدة يمكن أن يكون بداية لمسار أوسع من الانفتاح المصرفي والاستثماري.
والأهم ألا نتعامل مع هذه الخطوة باعتبارها نهاية إنجاز، بل بداية مرحلة تحتاج إلى استثمارات أخرى، وشراكات أوسع، ومؤسسات مالية أكثر قدرة على مواكبة احتياجات الاقتصاد.
فالاقتصاد السوري لا يحتاج إلى أموال تبحث عن فرص فحسب، بل يحتاج إلى منظومة مصرفية قادرة على تحويل الأموال إلى استثمارات، والاستثمارات إلى إنتاج، والإنتاج إلى فرص عمل ودخل ونمو.
وهنا تكمن الأهمية الحقيقية لتأسيس بنك الاتحاد الإسلامي؛ ليس في كونه مصرفاً جديداً فحسب، وإنما في ما يمكن أن يمثله من خطوة إضافية نحو استعادة الدور الاقتصادي للمصارف، وإعادة وصل القطاع المالي بحركة الإنتاج والتجارة والاستثمار في سورية.