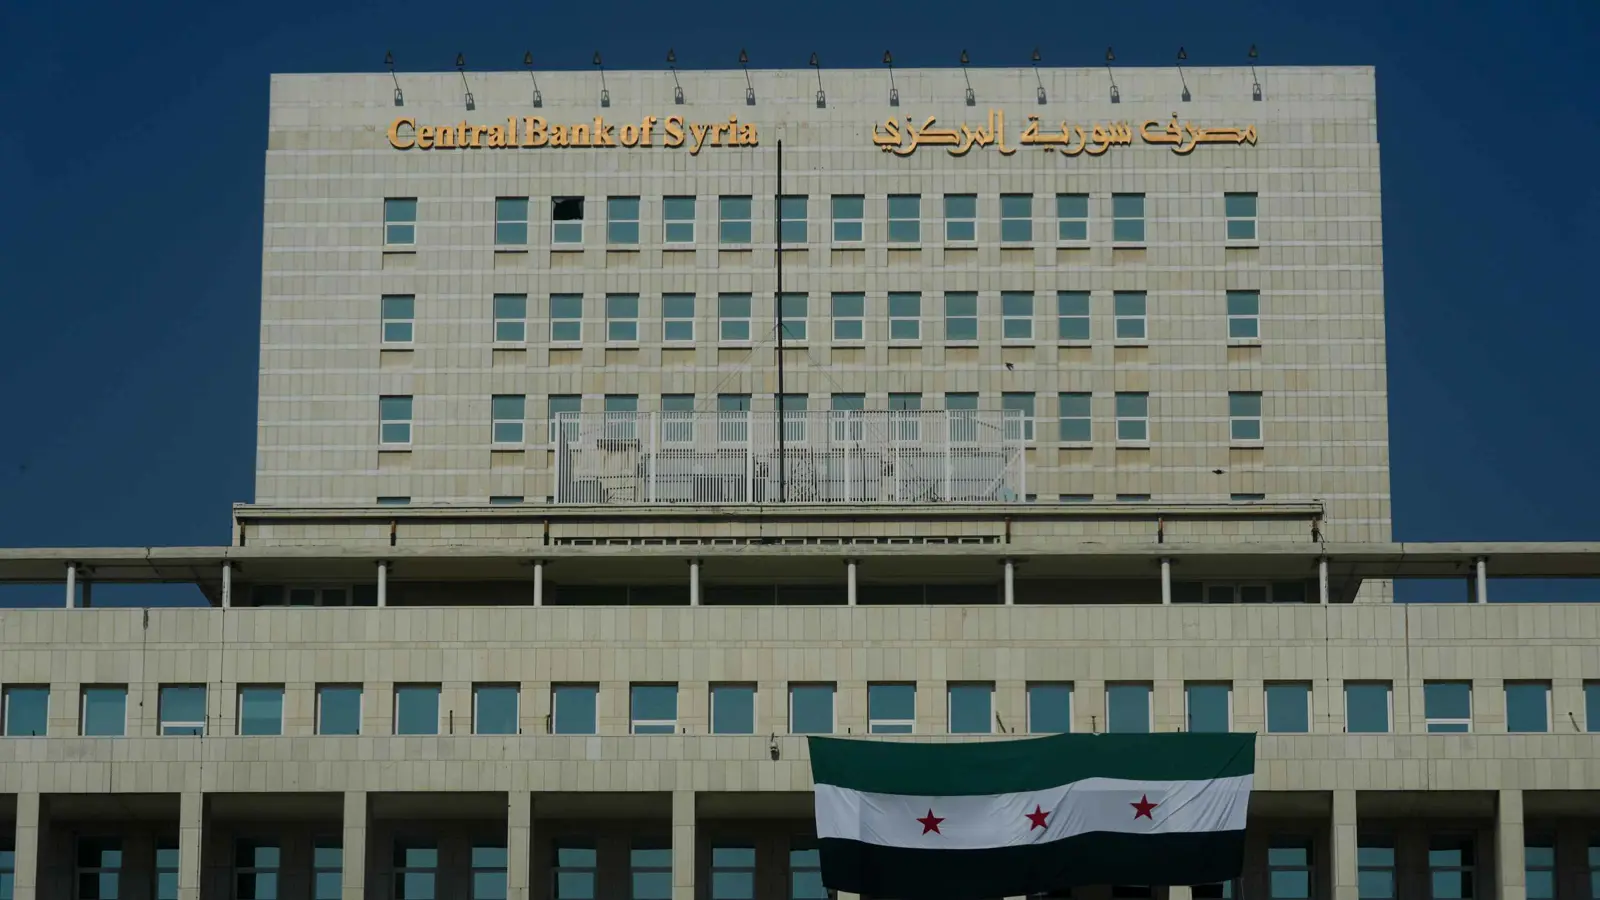
– المنافسة المرتقبة تَعِد بتطوير الخدمات واستقطاب المدخرات، لكن تحويلها إلى تمويل للاستثمار والإنتاج يتطلب استعادة الثقة وتعزيز الاستقرار النقدي وتوسيع الائتمان المنتج.
*منير الرفاعي
لا يُقاس نجاح دخول مصارف جديدة إلى سوريا بعدد التراخيص التي تحصل عليها أو بحجم رؤوس الأموال التي تعتزم ضخها، بل بقدرتها على تحويل القطاع المصرفي إلى قناة أكثر فاعلية لتعبئة المدخرات وتمويل الاستثمار والإنتاج.ففي اقتصاد يحتاج إلى موارد مالية تدعم التعافي وإعادة الإعمار، تبرز المنافسة المصرفية بوصفها اختباراً لقدرة المؤسسات القائمة والجديدة على تقديم خدمات أكثر كفاءة وتوسيع الوصول إلى التمويل.وتضع هذه المرحلة المصارف السورية أمام معادلة مزدوجة: الاستفادة من خبرات وتقنيات وعلاقات خارجية قد تجلبها المؤسسات الجديدة، وتطوير قدرات المصارف القائمة حتى لا تنحصر المنافسة في استقطاب العملاء الأكثر ربحية، بينما تبقى المشروعات الصغيرة والمتوسطة والقطاعات الإنتاجية محدودة الوصول إلى الائتمان.لكن زيادة عدد المصارف لا تعني تلقائياً انخفاض تكاليف التحويلات أو تحسن شروط الإقراض أو عودة الأموال السورية الموجودة خارج النظام المصرفي. فهذه النتائج ترتبط بالثقة بالقطاع المالي، والاستقرار النقدي، ووضوح البيئة القانونية، وقدرة المصارف على إدارة المخاطر وتوفير التمويل ضمن شروط اقتصادية قابلة للاستمرار.
وترى الدكتورة منال الشياح، عميد كلية الاقتصاد الثانية في جامعة دمشق في حديثها مع “العين السورية” أن دخول مصارف جديدة يمثل فرصة استراتيجية لإعادة بناء القطاع المصرفي وتعزيز دوره في التعافي الاقتصادي، لكنه يشكل في الوقت نفسه اختباراً لقدرة المصارف القائمة على التكيف مع متطلبات المرحلة الجديدة.وتقول الشياح إن المسألة لا تتعلق بزيادة عدد المصارف، بل بقدرتها على الانتقال من أداء مصرفي تقليدي إلى دور أكثر فاعلية في تعبئة المدخرات وتمويل الاستثمار والإنتاج.
❝«لا تُقاس قيمة المصارف بحجم أصولها فقط، بل بمساهمتها في الاقتصاد الوطني»❞
رؤوس الأموال المرتقبة لا تعني استثمارات منفذةتكتسب المنافسة المحتملة أهمية إضافية مع تصاعد الحديث عن اهتمام مؤسسات مصرفية إقليمية وأجنبية بدخول السوق السورية. إلا أن التمييز ضروري بين إبداء الرغبة في الاستثمار، والتقدم بطلبات الترخيص، واستكمال الإجراءات التنظيمية، ثم بدء العمليات المصرفية وتحقيق أثر اقتصادي ملموس.وبالتالي، فإن نجاح الانفتاح لا يُقاس بحجم الأموال المعلنة وحده، بل بمدى تحولها إلى موارد مالية إضافية تدعم الاقتصاد، بدلاً من اقتصارها على إعادة توزيع الودائع والعملاء بين المؤسسات القائمة والجديدة.
وتؤكد الشياح أن المؤشر الأهم هو قدرة القطاع المصرفي على تحويل الأموال المتاحة لديه إلى استثمارات منتجة وفرص عمل، مشيرة إلى أن قيمة المصارف الحقيقية لا تُقاس بحجم أصولها فقط، بل بمساهمتها في الاقتصاد الوطني.
المنافسة بين تحسين الخدمات وتوسيع الائتمان
قد تظهر آثار دخول المصارف الجديدة أولاً في جودة الخدمات، من خلال تطوير وسائل الدفع والتحويل، وتسريع المعاملات، وتقديم منتجات أكثر تنوعاً للأفراد والشركات. كما يمكن أن تدفع المنافسة المؤسسات القائمة إلى تحديث أنظمتها الرقمية وتحسين كفاءتها التشغيلية.لكن الأثر الأعمق يرتبط بقدرة الشركات على الوصول إلى التمويل. فالاقتصاد السوري يحتاج إلى قنوات مصرفية تموّل رأس المال العامل وشراء المعدات والمواد الأولية وتوسيع الإنتاج، إلى جانب تسهيل عمليات الاستيراد والتصدير.
وترى الشياح أن المصارف الجديدة قد تسهم في تحسين المدفوعات الدولية وتوسيع فرص التمويل، إذا امتلكت الخبرات والعلاقات الخارجية اللازمة. لكنها تشدد على أن زيادة عدد المصارف لا تؤدي تلقائياً إلى خفض تكاليف التحويلات أو زيادة الائتمان، إذ تتأثر هذه النتائج بمستوى المخاطر وتكلفة الأموال وكفاءة البيئة القانونية والاقتصادية.
الثقة شرط لعودة المدخرات
يمثل جذب المدخرات السورية الموجودة خارج النظام المصرفي أحد الاختبارات الرئيسية للانفتاح. ويمكن للمصارف الجديدة أن توفر قنوات حديثة للتحويلات، ومنتجات ادخارية أكثر تنوعاً، وخدمات تلائم احتياجات السوريين في الخارج والمستثمرين والشركات.غير أن الشياح تضع الثقة في صدارة العوامل المحددة لعودة الأموال، موضحة أن المودع يبحث عن الأمان واستقرار قيمة مدخراته ووضوح شروط السحب والتحويل، وليس عن وجود مصرف جديد فحسب.وتتطلب استعادة الثقة استقراراً نقدياً، وحماية حقوق المودعين، وشفافية الرسوم وأسعار الصرف، وقواعد قانونية واضحة. كما أن عودة الأموال إلى الحسابات لا تكفي وحدها؛ فالأهمية الاقتصادية تكمن في توظيفها لتمويل الصناعة والزراعة والتجارة والمشروعات الاستثمارية، ضمن معايير مهنية لإدارة المخاطر.
❝«المنافسة الحقيقية ليست في استقطاب العملاء، بل في تمويل الاستثمار والإنتاج»❞
المصارف المحلية أمام اختبار التحديثقد تمنح التقنيات المتقدمة والخبرات في إدارة المخاطر وتمويل التجارة المصارف الجديدة أفضلية تنافسية، لكنها قد توسع الفجوة مع المؤسسات المحلية إذا لم تستثمر الأخيرة في تحديث بنيتها التقنية وتدريب كوادرها وتطوير منتجاتها.ولا ترى الشياح أن الحل يكمن في حماية المصارف القائمة من المنافسة، بل في تمكينها من المنافسة العادلة، وتشجيع نقل الخبرات والتكنولوجيا، وتطوير البنية التحتية المشتركة للمدفوعات وتعزيز الرقابة المصرفية.وتتمتع المصارف المحلية بميزة معرفتها بالسوق السورية واحتياجاتها، لكن الاستفادة منها تتطلب تطويراً فعلياً. وفي المقابل، ينبغي ألا تنحصر المنافسة في الشركات الكبرى وأصحاب الودائع المرتفعة، بينما تبقى المشروعات الصغيرة والمتوسطة خارج دائرة التمويل بسبب ارتفاع المخاطر وتكاليف الخدمة.شروط المنافسة ومؤشرات النجاحيتطلب تحويل الانفتاح إلى فائدة اقتصادية إطاراً تنظيمياً يضمن سلامة رؤوس الأموال والسيولة، ويعزز الحوكمة وإدارة المخاطر وحماية العملاء، إلى جانب تطوير أنظمة الدفع والمعلومات الائتمانية. كما تحتاج المشروعات الصغيرة والمتوسطة إلى أدوات تمويل مناسبة وحلول مدروسة لمشكلات الضمانات ونقص المعلومات المالية، من دون تشجيع الإقراض غير المحسوب.
وتدعو الشياح إلى مراقبة نمو الائتمان الموجه إلى القطاع الخاص، وتطور الودائع، وانخفاض تكاليف التحويلات، وتحسن سرعة الخدمات، واتساع استخدام وسائل الدفع الإلكترونية. وتشمل المؤشرات أيضاً عدد الشركات المستفيدة من التمويل، ومدى وصوله إلى القطاعات والمناطق الأقل استفادة من الخدمات المصرفية.لكن قراءة هذه المؤشرات تتطلب التمييز بين الودائع الجديدة والأموال المنتقلة من مصرف إلى آخر، وبين نمو الائتمان المنتج والتوسع في قروض قد ترفع المخاطر. لذلك، ينبغي متابعة جودة القروض والسيولة وكفاية رأس المال بالتوازي مع مؤشرات النمو.وتخلص الشياح إلى أن المؤشر الأكثر دلالة هو قدرة القطاع المصرفي على تحويل الثقة والمدخرات إلى تمويل منتج ومستدام، مع تحسين الخدمات وخفض تكاليفها والحفاظ على الاستقرار المالي.وبذلك، لن يُحسم نجاح دخول المصارف الجديدة بحجم رؤوس الأموال وحده، بل بقدرة المنافسة على توسيع قاعدة المستفيدين من الائتمان وتحفيز الاستثمار والإنتاج وخلق فرص العمل. فالقيمة الاقتصادية للانفتاح لا تكمن في زيادة عدد المؤسسات المصرفية، بل في توسيع دورها في تمويل التعافي السوري.
العين السورية