خبير مصرفي: ضعف المنافسة والرقابة وقصور تقييم الأداء عوامل تسهم في تراجع جودة التعامل مع العملاء
*منير الرفاعي
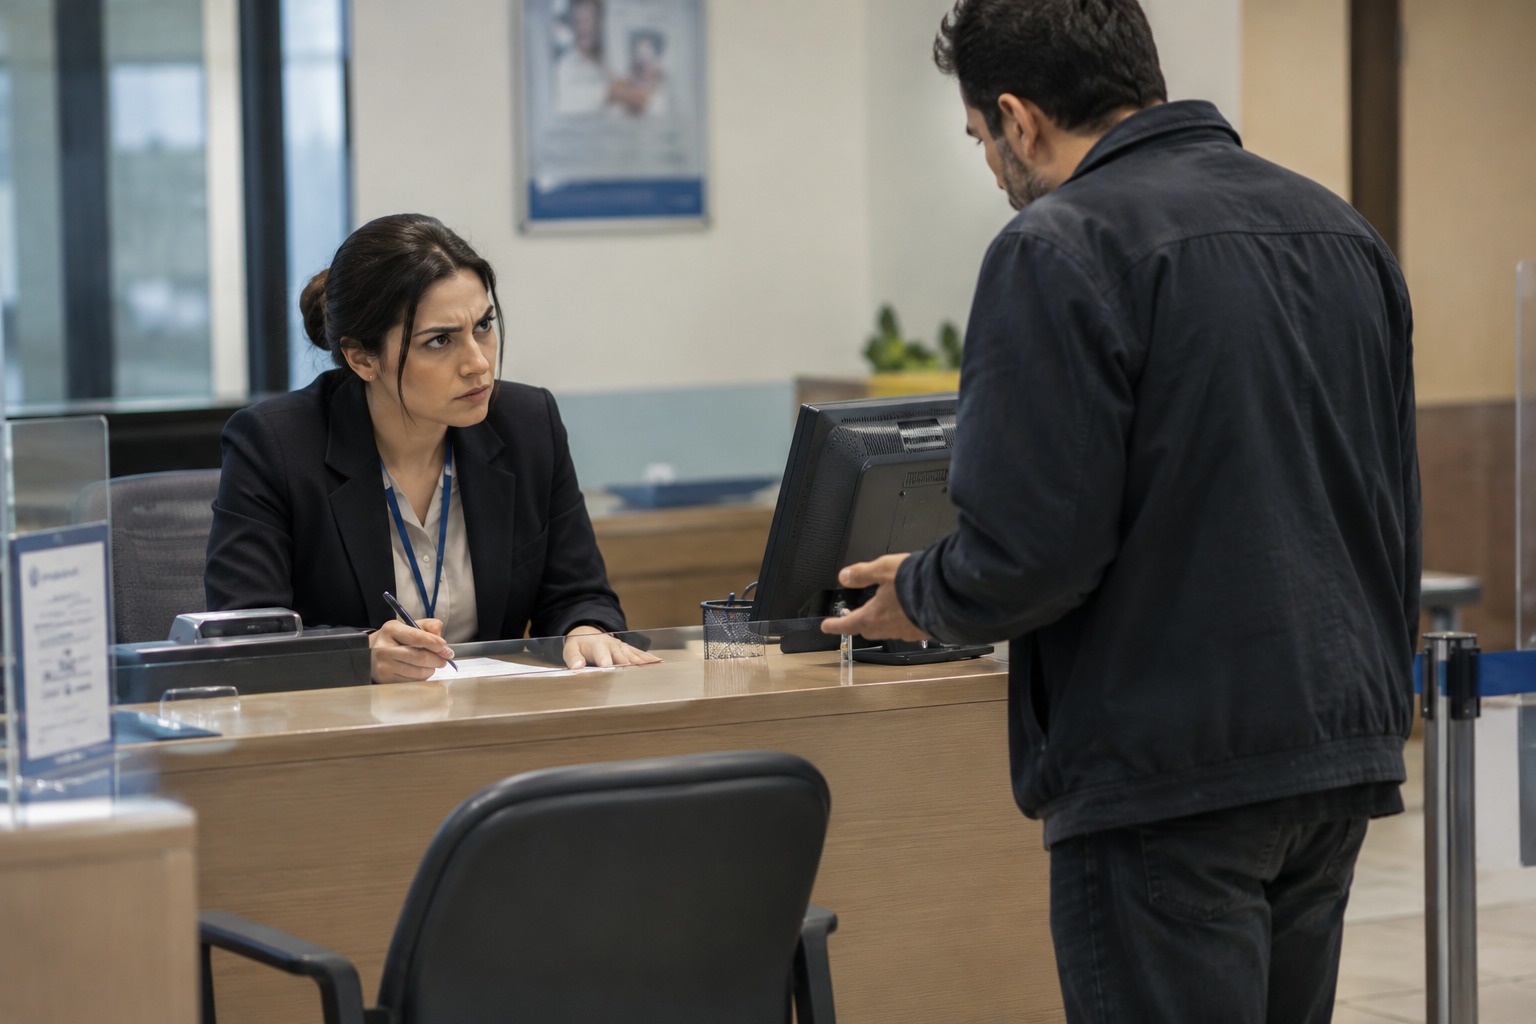
لا يحتاج العميل إلى خدمة استثنائية عندما يدخل مصرفاً لإنجاز معاملة، بل إلى الحد الأدنى من الاحترام والاهتمام والوضوح. ومع ذلك، يخرج بعض المتعاملين من فروع مصرفية بانطباع معاكس، وكأنهم يطلبون معروفاً من الموظف، لا يتلقون خدمة يفترض أن تكون جزءاً أساسياً من عمل المؤسسة التي اختاروا التعامل معها.
لا تتوقف المشكلة عند الجفاء أو التعالي في الحديث، بل تمتد إلى طبيعة العلاقة بين المصرف والعميل، ومدى إدراك العاملين أن جودة الخدمة ليست تفصيلاً ثانوياً، وإنما عنصر أساسي في بناء الثقة واستمرار التعامل. وفي السوق السورية، حيث تواجه المصارف تحديات تتعلق باستعادة ثقة الجمهور وتوسيع قاعدة المتعاملين، يطرح هذا الواقع تساؤلات حول الثقافة المهنية وآليات الإدارة والرقابة داخل المؤسسات المصرفية.
ويرى الخبير المصرفي واستشاري التمويل الأصغر الأستاذ منير هارون، في حديثه لـ«العين السورية»، أن المشكلة تعود في جوهرها إلى الثقافة المؤسسية قبل أن تكون خللاً فردياً، مشيراً إلى أن غياب المعايير الصارمة لجودة الخدمة، والتركيز على العمليات والإجراءات الورقية، قد يهيئان بيئة تسمح بالتعامل بفوقية مع العملاء.
ثقافة مؤسسية تتجاوز سلوك الموظف
يضع هارون مسؤولية جانب من المشكلة في البيئة التي يعمل ضمنها الموظف، موضحاً أن ضعف التحفيز المادي والضغوط الاقتصادية التي يواجهها العاملون في القطاع المصرفي السوري قد تنعكس سلباً على سلوكهم، إذا لم تقابلها ثقافة مؤسسية حازمة تضبط الأداء وتحدد معايير التعامل مع الجمهور.
ولا يعني ذلك، وفق هذا التصور، إعفاء الموظف من مسؤوليته المهنية، بل إن سلوكه يتأثر أيضاً بالمعايير التي تعتمدها المؤسسة، وبمدى مراقبتها لجودة الخدمة ومحاسبتها على التجاوزات. فعندما تنحصر متابعة الأداء في إنجاز المعاملات واستكمال الأوراق، من دون الاهتمام بكيفية تقديم الخدمة، تصبح العلاقة مع العميل عرضة للتراجع.
ويشير هارون إلى أن غياب مبدأ اعتبار العميل محور الخدمة يرتبط أيضاً بضعف المنافسة الفعالة ومحدودية البدائل المتاحة أمام المتعاملين في السوق السورية. ويقول إن بعض التعاملات المصرفية الإلزامية، مثل دفع الرسوم أو توطين الرواتب، قد تجعل الموظف يشعر بأن العميل مضطر إلى التعامل مع المصرف، ما يضعف الحافز لتقديم خدمة متميزة بهدف استقطابه أو الاحتفاظ به.
وتكشف هذه النقطة جانباً مهماً من العلاقة بين المنافسة وجودة الخدمة، فحين لا يشعر العميل بأنه يمتلك خيارات كافية، قد لا تواجه المؤسسة ضغطاً مباشراً يدفعها إلى تحسين تجربته.
لكن معالجة هذه المشكلة لا تتوقف على توسيع الخيارات وحده، بل تتطلب أيضاً معايير واضحة تضمن الحد الأدنى من المهنية، بصرف النظر عن مستوى المنافسة.
مسؤولية الإدارة ومؤشرات الأداء
لا يعفي تفسير السلوك بالعوامل المؤسسية إدارات المصارف من المسؤولية، بل يضعها في صلب المشكلة. ويحمّل هارون الإدارات التنفيذية ومديري الفروع المسؤولية الكبرى عن تكرار حالات سوء التعامل، معتبراً أن الظاهرة تعكس قصوراً في الرقابة وأنظمة تقييم الأداء، إلى جانب ضعف الاستثمار الفعلي في تدريب الكوادر على مهارات التواصل وإدارة العلاقات مع العملاء.
ويشير إلى أن أنظمة التقييم تركز غالباً على المؤشرات الكمية، مثل حجم الودائع وعدد الحسابات، فيما تهمل المؤشرات النوعية المرتبطة برضا العملاء وجودة الخدمة المقدمة لهم.
ويعني ذلك أن الموظف قد يُقيّم وفق حجم العمل الذي ينجزه، من دون أن يحظى أسلوب تعامله مع المراجعين بالوزن نفسه في التقييم. وفي هذه الحالة، لا يكفي مطالبة العاملين باللباقة والاحترام، ما لم تتحول هذه المتطلبات إلى معايير مؤسسية واضحة تدخل في تقييم الأداء والمساءلة.
ويطرح هارون ضرورة الاستثمار في تدريب الموظفين على المهارات المهنية التي تساعدهم على التعامل مع العملاء، إلى جانب تطوير أدوات الرقابة والتقييم، بحيث لا يقتصر نجاح الفرع على إنجاز المعاملات أو تحقيق المؤشرات المالية، بل يشمل أيضاً جودة التجربة التي يقدمها للمتعاملين.
سوء المعاملة يهدد الثقة والشمول المالي
تتجاوز آثار التعامل غير المهني حدود الانطباع السلبي عن موظف أو فرع، لتصل إلى العلاقة بين الجمهور والقطاع المصرفي. ويرى هارون أن سوء المعاملة يمثل حاجزاً نفسياً أمام بناء الثقة، وقد يدفع العملاء إلى الاحتفاظ بمدخراتهم خارج النظام المصرفي.
ويحذر من أن شعور أصحاب الدخل المحدود وأصحاب المشاريع متناهية الصغر بأنهم غير مرحب بهم داخل المؤسسات المالية قد يعرقل جهود توسيع الشمول المالي، أي زيادة قدرة الأفراد والفئات المختلفة على الوصول إلى الخدمات المالية الرسمية واستخدامها.
وتكتسب هذه المسألة أهمية خاصة عندما تكون الحاجة إلى الخدمات المالية مرتبطة بمعاملات يومية أو بمتطلبات العمل وإدارة الدخل. ففي هذه الحالات، لا تتعلق تجربة العميل بالمنتج المصرفي وحده، بل أيضاً بمدى سهولة الوصول إليه، ووضوح المعلومات، وطريقة تعامل الموظفين معه.
ومن هنا، فإن تحسين جودة الخدمة ليس مجرد إجراء تجميلي أو مسألة تتعلق بالعلاقات العامة، بل جزء من قدرة المؤسسة على بناء علاقة مستدامة مع عملائها. فالثقة لا تتشكل فقط من خلال سلامة الإجراءات والمنتجات، وإنما تتأثر أيضاً بالتجربة المباشرة التي يعيشها العميل عند كل زيارة.
من الشكوى إلى المحاسبة
يقترح هارون اعتماد ميثاق لخدمة العملاء يضمن المساواة والاحترام والشفافية، بصرف النظر عن حجم حساب العميل أو قيمة رصيده. كما يدعو إلى إدراج مؤشر رضا العملاء ضمن عناصر تقييم أداء الموظفين، وربط جودة التعامل بالتقييم السنوي وفرص التقدم الوظيفي.
ويشدد على ضرورة تفعيل آليات للشكاوى تتسم بالسرعة والفاعلية، إلى جانب تطبيق برامج «المتسوق السري» لقياس جودة الخدمة بصورة حيادية من خلال تقييم التجربة الفعلية للعملاء.
ويضع الخبير ربط الحوافز المالية والترقيات بنتائج تقييم جودة الخدمة ضمن الإجراءات المطلوبة، معتبراً أن تطبيق مبدأ الثواب والعقاب من شأنه ترسيخ أهمية خدمة العميل في ثقافة العمل اليومية داخل الفروع.
غير أن نجاح هذه الإجراءات يتطلب أن تكون معايير التقييم واضحة ومتسقة، وأن تتاح للعملاء قنوات يسهل الوصول إليها لتقديم الشكاوى ومتابعتها، مع وجود آليات تضمن التعامل معها بجدية. كما أن قياس رضا العملاء ينبغي أن يكون جزءاً من تقييم أداء المؤسسة، لا الموظف وحده، لأن الإدارة تتحمل مسؤولية تنظيم العمل وتوفير الأدوات اللازمة لتقديم الخدمة.
في المحصلة، لا يتمثل التحدي أمام المصارف في مطالبة موظفيها بالابتسام أو استخدام عبارات مهذبة فحسب، بل في بناء ثقافة مهنية تجعل احترام العميل جزءاً من قواعد العمل، لا سلوكاً اختيارياً يتوقف على مزاج الموظف.
فالعميل ليس طرفاً يطلب منّة، بل متعامل له حقوق، وجودة الخدمة التي يتلقاها تعكس مدى التزام المؤسسة بمعاييرها المهنية. وبين ثقافة مؤسسية تضع العميل في صلب اهتمامها وأخرى تكتفي بإنجاز المعاملات، تتحدد قدرة المصارف على بناء الثقة التي تحتاج إليها لاستمرار العلاقة مع الجمهور.
العين السورية